

Betriebliche Altersvorsorge (bAV)
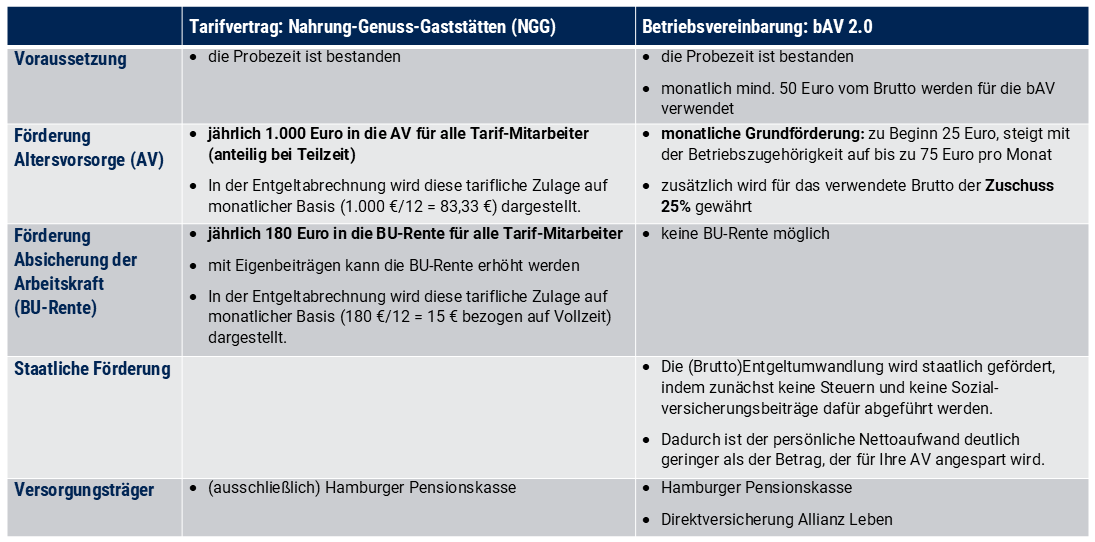
Das Renteneintrittsalter und die Kosten im Alter steigen, die Leistungen aus der gesetzlichen Rente jedoch sinken. Diese Entwicklung hat Bergader den Anlass gegeben, Ende 2019 ein einheitliches und zukunftweisendes Versorgungssystem einzuführen, das nicht nur die Möglichkeit einer zusätzlichen Altersversorgung, sondern auch einer ergänzenden Einkommensvorsorge bietet.
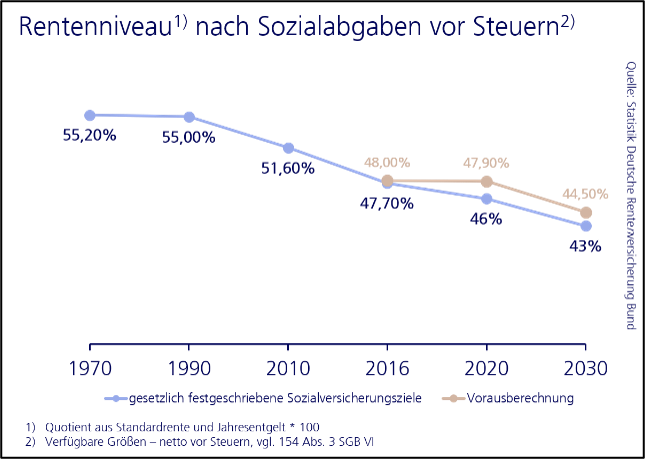
Die gesetzliche Rente allein reicht heute in vielen Fällen nicht mehr aus, um den gewohnten Lebensstandard im Alter zu halten. Man spricht dabei vom Rentenniveau. Das beschreibt vereinfacht, wie hoch die gesetzliche Rente im Verhältnis zum letzten Einkommen ausfällt. Aktuell beträgt das Rentenniveau 48%, d.h. nicht mal die Hälfte vom letzten Einkommen ist als Rente zu erwarten.
Diese sogenannte Versorgungslücke muss verkleinert werden. Bergader unterstützt dich hierbei mit einer großartigen Förderung in der bAV.
💡 Renteninformation verstehen
Was bedeuten die einzelnen Angaben auf deiner Renteninformation? Das Renteninfo-Tool der Allianz erklärt dir die wichtigsten Posten Schritt für Schritt und hilft dir dabei, deine persönliche Rentensituation besser einzuordnen.
💡Betriebliche Altersvorsorge berechnen
Wie wirkt sich eine Entgeltumwandlung auf dein Gehalt aus? Mit dem Rechner kannst du beispielhaft berechnen, wie sich dein Eigenbeitrag, die Steuer- und Sozialversicherungsersparnis sowie der Arbeitgeberzuschuss auf deine betriebliche Altersvorsorge auswirken.
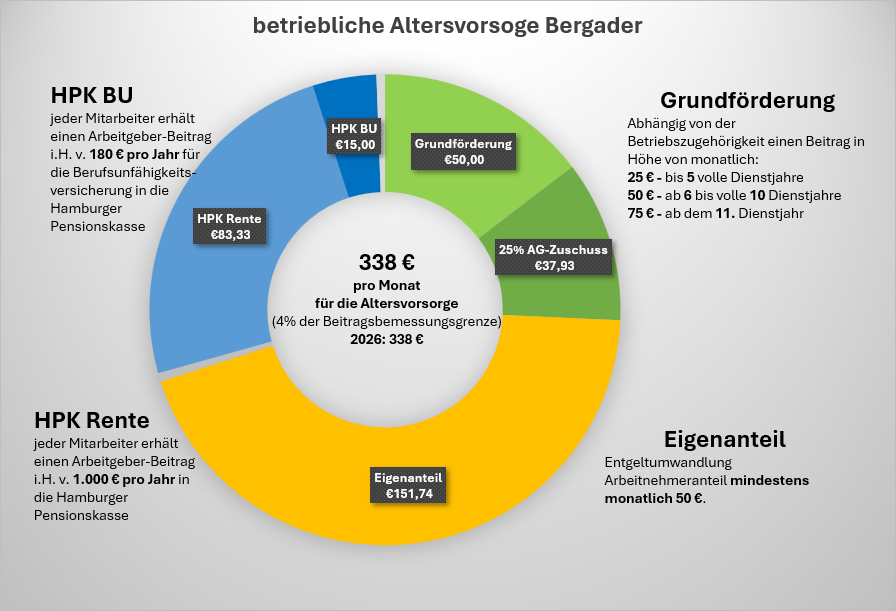
Zahlenbeispiel bei 6-jähriger Betriebszugehörigkeit
(Zum Vergrößern bitte anklicken)
Du hast Fragen zu deiner betrieblichen Altersvorsorge oder möchtest deine persönliche Situation besprechen? Unser externer Ansprechpartner berät dich gerne individuell.
Manfred Stürzer
Betriebswirt für betriebl. Altersversorgung (FH)
IWV Institut GmbH
Hans-Riedl-Str. 21, 85622 Feldkirchen
Tel.: +49 (0)89 2620158-32
E-Mail: m.stuerzer@iwv-institut.de
Abschluss & Vertrag
Wie läuft der Abschluss einer bAV ab?
In einem persönlichen Beratungsgespräch erhaltet ihr alle wichtigen Informationen und könnt offene Fragen klären. Mit der Unterzeichnung der Vereinbarung zur Entgeltumwandlung startet eure zusätzliche Altersvorsorge.
Welche Kosten entstehen beim Vertragsabschluss?
Die Einrichtungskosten werden auf die ersten fünf Vertragsjahre verteilt und anteilig von den Beiträgen abgezogen. Je nach Versicherer steht deshalb im ersten Jahr bereits ein Vertragswert von rund 80 % der eingezahlten Beiträge zur Verfügung.
Kann der bAV-Vertrag beliehen werden (z. B. für eine Hausfinanzierung)?
Nein. Aufgrund der steuerlichen Förderung kann die bAV nicht beliehen, abgetreten oder vorzeitig zurückgekauft werden.
Wenn sich meine Situation ändert
Was passiert, wenn ich mir die Teilnahme nicht mehr leisten kann?
Der Sparbeitrag kann jederzeit an deine persönliche Situation angepasst werden.
Was passiert in entgeltlosen Zeiten (z. B. Elternzeit, lange Krankheit oder unbezahlter Urlaub)?
Wenn du vorübergehend kein Arbeitsentgelt erhältst, z. B. bei Elternzeit, längerer Krankheit oder unbezahltem Urlaub, werden keine Beiträge eingezahlt. Dadurch verringert sich die spätere Versorgungsleistung. Du kannst die Versorgung in dieser Zeit privat weiterführen.
Was passiert mit meiner bAV, wenn ich arbeitslos werde?
Bereits erworbene unverfallbare Ansprüche bleiben erhalten.
Kann ich meine bAV bei einem Arbeitgeberwechsel mitnehmen?
In vielen Fällen ja. Ob und wie die Übertragung möglich ist, hängt vom jeweiligen Vertrag und vom neuen Arbeitgeber ab.
Wer erhält die Leistung im Todesfall?
Die Hinterbliebenenleistung wird an die begünstigten Personen ausgezahlt. Dazu zählen insbesondere Ehe- oder eingetragene Lebenspartner sowie kindergeldberechtigte Kinder bis zu einem bestimmten Alter. Bei einer Direktversicherung kann unter bestimmten Voraussetzungen auch ein namentlich benannter Lebensgefährte berücksichtigt werden.
Beiträge, Rente & Auszahlung
Verringert die Entgeltumwandlung meine Ansprüche aus der Sozialversicherung?
Ja, teilweise. Werden Gehaltsbestandteile unterhalb der Beitragsbemessungsgrenze umgewandelt, können sich dadurch spätere Sozialversicherungsleistungen wie gesetzliche Rente, Arbeitslosen- oder Krankengeld etwas verringern. Dem steht die zusätzliche Altersvorsorge aus der Entgeltumwandlung gegenüber.
Kann ich die Altersleistung früher in Anspruch nehmen?
Ja. Das ist möglich, wenn du vorzeitig eine gesetzliche Altersrente als Vollrente beziehst.
Muss ich die Leistung im Rentenalter versteuern?
Ja. Da die Beiträge aus dem Bruttogehalt und damit unversteuert eingezahlt werden, müssen die spätere Rente oder Kapitalauszahlung versteuert werden. Im Rentenalter ist die persönliche Steuerbelastung häufig niedriger als während des Berufslebens.
Fallen Kranken- und Pflegeversicherungsbeiträge an?
Grundsätzlich ja. Leistungen aus der bAV können kranken- und pflegeversicherungspflichtig sein. Das betrifft gesetzlich und freiwillig gesetzlich Versicherte.
Für Betriebsrenten gilt in der gesetzlichen Krankenversicherung ein Freibetrag. 2026 liegt dieser bei 187,25 Euro monatlich.
- Infos zu den Arbeitgeber-Beiträgen findest du oben ☝
- Die jährliche Standmitteilung (vorher: Kontoauszug) wird im Mai/Juni veröffentlicht und kann über das Online-Portal der Hamburger Pensionskasse abgerufen werden: www.hhpk.de
- Alle, die ihre Standmitteilung nicht bis Ende Juni online abrufen, erhalten sie automatisch per Post mit der Entgeltabrechnung.
Zugangsdaten zum Online-Portal:
- Für die Anmeldung (Login) benötigt ihr eure Bestandsnummer bzw. eure E-Mail-Adresse und euer Kennwort.
- Die Bestandsnummer findet ihr auf jedem Brief, den ihr von der Hamburger Pensionskasse erhalten habt – häufig im Betreff oder auf dem Dokument oben rechts.
- Ihr könnt euch jederzeit mit dem Initialkennwort anmelden. Das Initialkennwort findet ihr auf der Rückseite einer alten Standmitteilung (früher: Kontoauszug) oder auf eurem Begrüßungsschreiben.